Domain gehäuse.eu kaufen?
Wir ziehen mit dem Projekt
gehäuse.eu um.
Sind Sie am Kauf der Domain
gehäuse.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gehäuse.eu kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
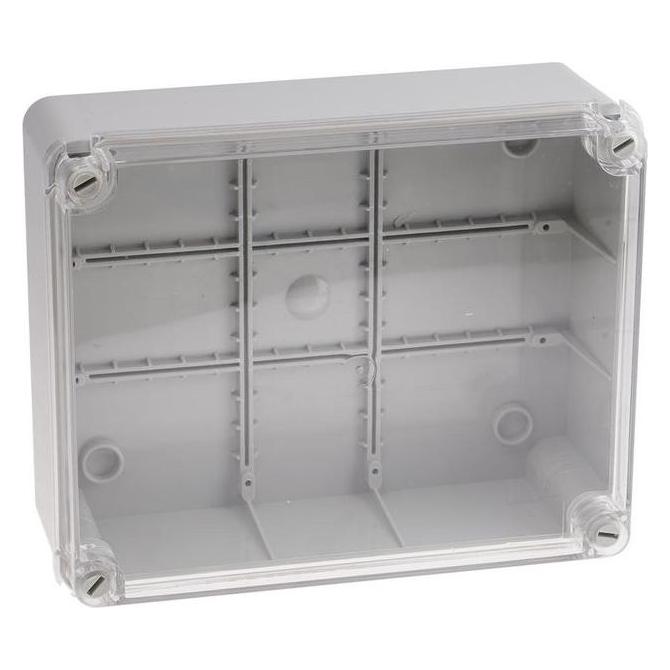
Grothe UP-Kasten UP-Gehäuse DK500 VAArt des Zubehörs/Ersatzteils=sonstigeZubehör=jaErsatzteil=neinWerkstoff=sonstigeGeeignet für Einbruchalarm=jaGeeignet für Feueralarm=neinGeeignet für Wandmontage=jaGeeignet für Deckenmontage=neinGeeignet für 482,6 mm (19 Zoll)-Montage=neinMastbefestigung=nein331,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Kabelbandage zur Umhüllung FSB-WLS7203170 | ["PYROWRAP\u00ae"] | 68151900 Brandschutzumhüllung aus flexiblem Gewebe mit Brandschutzbeschichtung zur Verhinderung der Brandweiterleitung über Kabel und Kabeltragsysteme. Die Bandage entwickelt im Brandfall nur sehr wenig Rauch und ist daher in den Gebäudeklassen 1 bis 3 gem. MBO als Maßnahme zum verbesserten Verhalten im Brandfall zulässig. Schwerentflammbarer Baustoff gem. EN 13501-1 - Klasse C-s2, d0). Außenseite grau, innen hellgrau. Feucht abwischbar, im Innenbereich und Feuchträumen einsetzbar. Eine Rolle enthält 11 m2, Nenndicke 0,7 mm.1602,57 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kunststoffsockel für Gehäuse mit Zubehör für Marlanvil Kasten 009.A.PL.DOKKunststoffsockel mit Zubehör der Marke Marlanvil. Das Element bildet eine Einheit mit dem Modell 009.A.PL.DOK_2 und ist für die fachgerechte Montage sowie die Erweiterung des Gehäuses vorgesehen.2,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Die graue Enve-UmhüllungDas Enve-Markenband ist eine äußerst strapazierfähige Silikonoption, um Ihr Fahrrad aufzuwerten und gleichzeitig auch bei nassem Wetter sicher zu sein. Die spezielle Silikonmischung gewährleistet Traktion unter allen Wetterbedingungen. Stärke 3 mm, Länge 250 cm (für Lenker bis 50 cm).34,99 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Grothe UP-Kasten UP-Gehäuse DK500 VAArt des Zubehörs/Ersatzteils=sonstigeZubehör=jaErsatzteil=neinWerkstoff=sonstigeGeeignet für Einbruchalarm=jaGeeignet für Feueralarm=neinGeeignet für Wandmontage=jaGeeignet für Deckenmontage=neinGeeignet für 482,6 mm (19 Zoll)-Montage=neinMastbefestigung=nein331,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
OBO Kabelbandage zur Umhüllung FSB-WLS7203170 | ["PYROWRAP\u00ae"] | 68151900 Brandschutzumhüllung aus flexiblem Gewebe mit Brandschutzbeschichtung zur Verhinderung der Brandweiterleitung über Kabel und Kabeltragsysteme. Die Bandage entwickelt im Brandfall nur sehr wenig Rauch und ist daher in den Gebäudeklassen 1 bis 3 gem. MBO als Maßnahme zum verbesserten Verhalten im Brandfall zulässig. Schwerentflammbarer Baustoff gem. EN 13501-1 - Klasse C-s2, d0). Außenseite grau, innen hellgrau. Feucht abwischbar, im Innenbereich und Feuchträumen einsetzbar. Eine Rolle enthält 11 m2, Nenndicke 0,7 mm.1602,57 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kunststoffsockel für Gehäuse mit Zubehör für Marlanvil Kasten 009.A.PL.DOKKunststoffsockel mit Zubehör der Marke Marlanvil. Das Element bildet eine Einheit mit dem Modell 009.A.PL.DOK_2 und ist für die fachgerechte Montage sowie die Erweiterung des Gehäuses vorgesehen.2,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
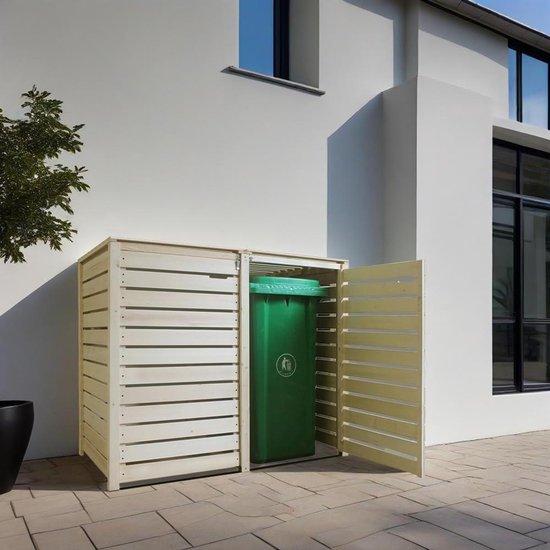
Mülltonnenbox aus Holz - Abfallcontainer-Verkleidung - Gartenreinigung - Doppelte Box - Behälter für 120-240 Liter - Natürliche OptikVerbergen Sie Ihre Mülltonnen stilvoll mit dieser eleganten Holzverkleidung. Keine unansehnlichen Mülltonnen mehr im Sichtfeld in Ihrem Garten oder auf Ihrem Hof. Diese Doppelbox bietet eine praktische und ästhetische Lösung, um Ihre Mülltonnen in Ihre Außenanlage zu integrieren und sorgt dafür, dass Ihr Garten sofort aufgeräumter wirkt. Diese geräumige Verkleidung ist für Mülltonnen von 120 bis 240 Litern geeignet und bietet ausreichend Platz für zwei Behälter. Das durchdachte Design mit verstärkten Ecken und einem stabilisierenden Querbalken auf der Rückseite sorgt für Stabilität. Dank der praktischen Kette am Deckel lässt sich die Mülltonne einfach mit einer Hand öffnen, während die spezielle Schnalle und der magnetische Verschluss die Türen ordentlich geschlossen halten und für Ordnung sorgen. Die Verkleidung ist aus unbehandeltem Kiefernholz gefertigt und kann nach Wunsch lackiert werden, um perfekt zu Ihrem Haus zu passen. Ein besonderes Merkmal ist die intelligente Kombination a478,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.